เพียว แคนเซอร์ (Pure Cancer)
จะมะเร็งระดับไหน ก็อุ่นใจเพราะค่ารักษาเอาอยู่
ต้องซื้อพร้อมประกันชีวิตหลัก
พลัสความคุ้มครอง ดูแลโรคมะเร็งและไตวายเรื้อรังทุกระยะ
แบบนี้เป็น “สัญญาเพิ่มเติม” ซื้อเดี่ยวไม่ได้ ต้องแนบกับกรมธรรม์ประกันชีวิตหลัก ค่าเบี้ยที่ชำระจริง = เบี้ยแบบหลัก + เบี้ยสัญญาเพิ่มเติมนี้
แบบหลักที่นิยมใช้คู่กัน: เมืองไทย สมาร์ท โพรเทคชั่น 99/20, เมืองไทย แฮปปี้ รีเทิร์น 99/7, เมืองไทย ซุปเปอร์ เซฟเวอร์ 25/16
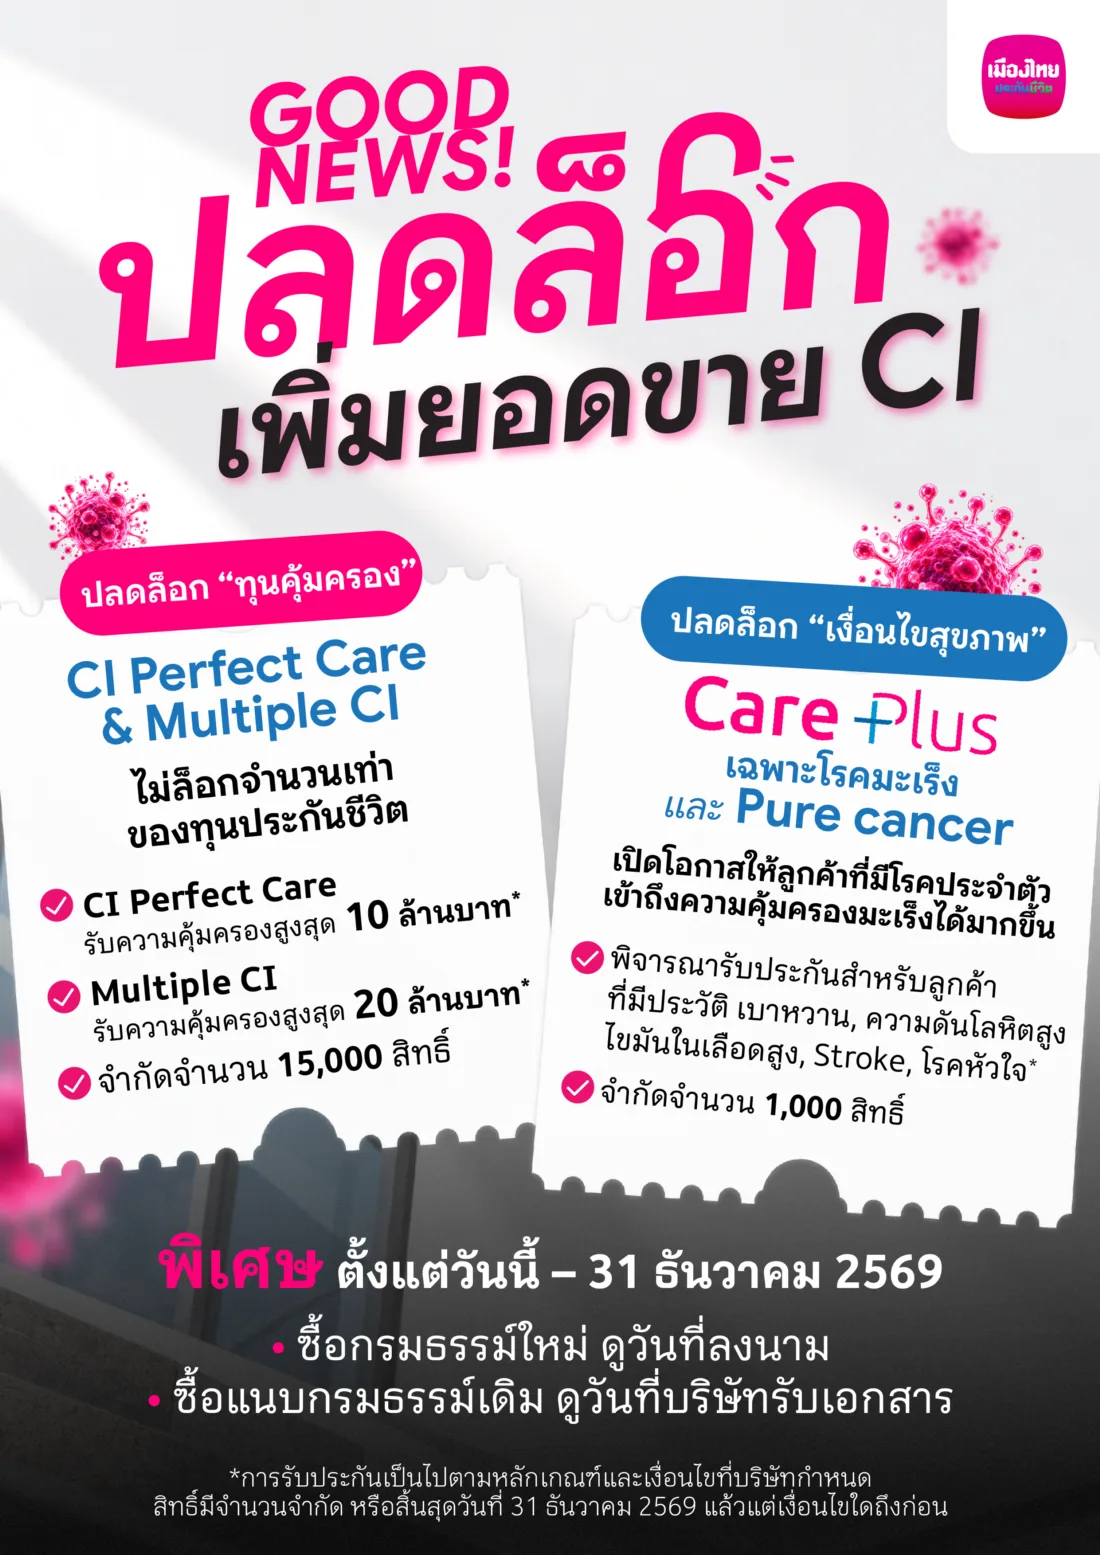

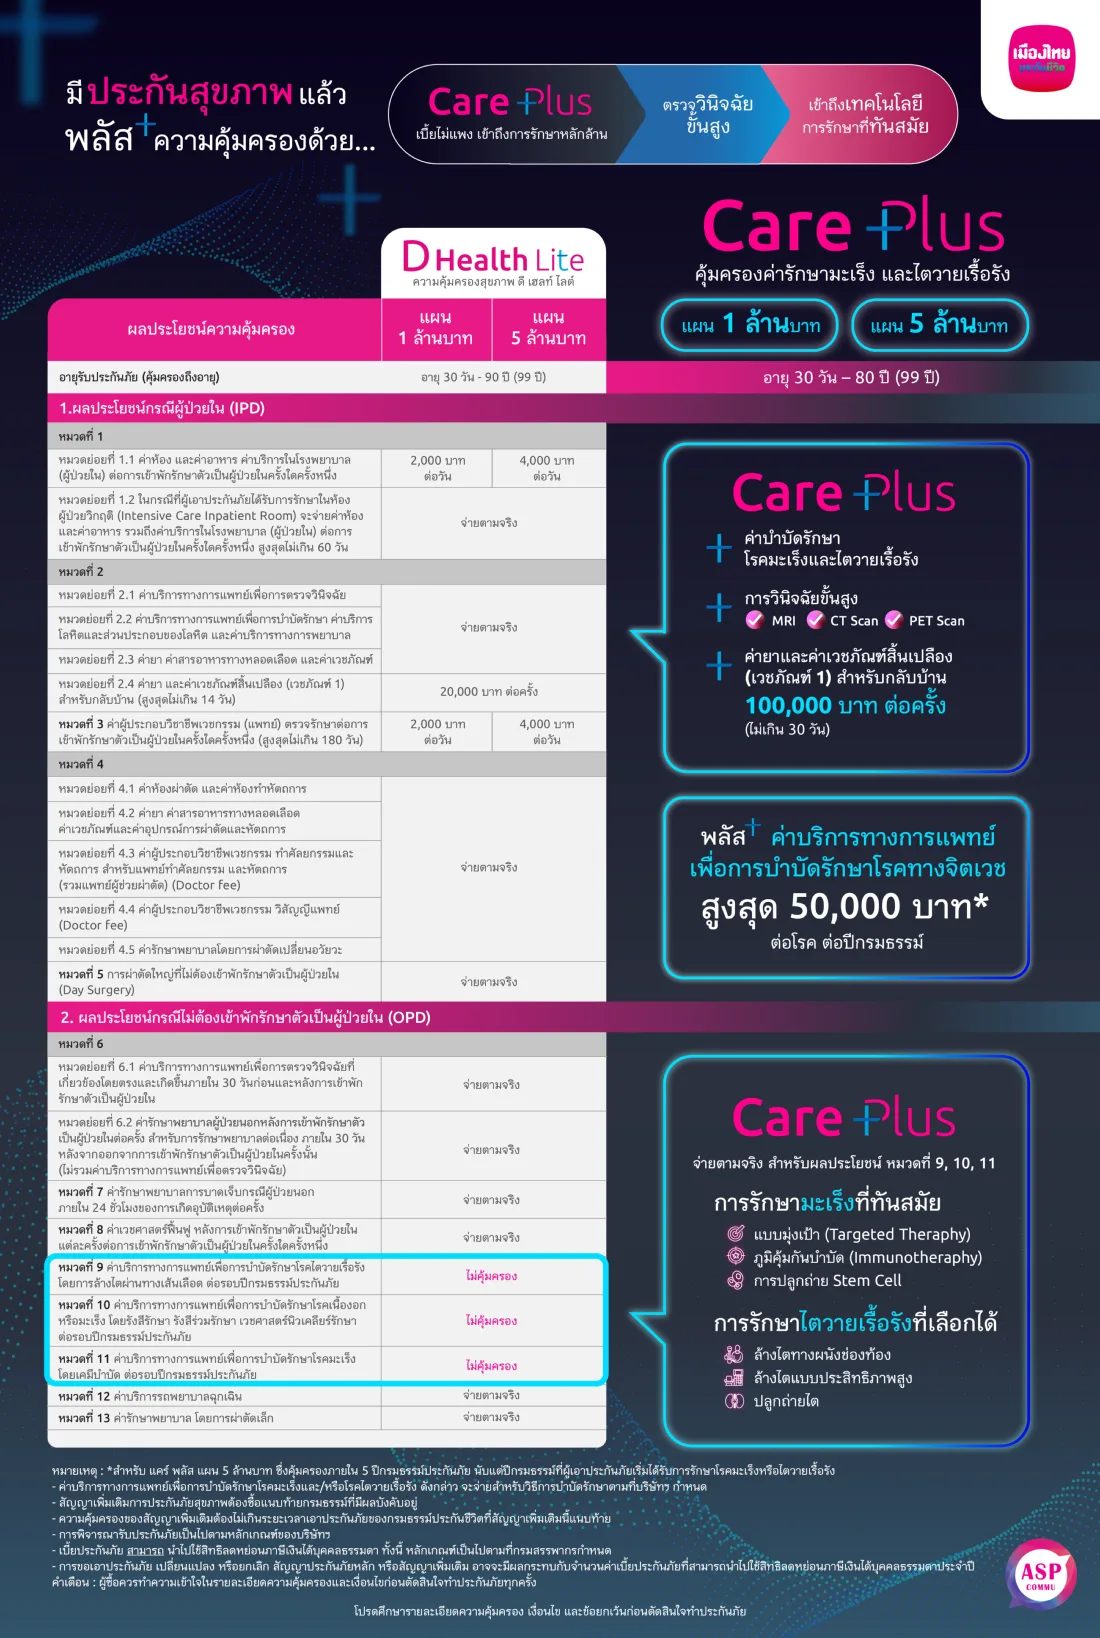
ความคุ้มครองสัญญาเพิ่มเติม แคร์ พลัส (Care Plus)
โรคมะเร็ง ( Cancer) หมายถึง เนื้องอกร้ายที่ได้รับการตรวจยืนยันทางจุลพยาธิวิทยาว่าเป็นมะเร็งโดยมีลักษณะการเจริญเติบโตอย่างควบคุมไม่ได้ และรุกล้ำไปยังเนื้อเยื่อส่วนอื่น ทั้งนี้ให้รวมถึงมะเร็งเม็ดเลือดขาว มะเร็งต่อมน้ำเหลือง และมะเร็งเนื้อเยื่อเกี่ยวพัน
ไตวายเรื้อรัง ( Chronic Kidney Disease) หมายถึง ภาวะไตวายเรื้อรังและถาวรที่ได้รับการวินิฉัยโดยชัดแจ้งและได้รับการยืนยัน โดยแพทย์ผู้เชี่ยวชาญด้านไต โดยมีหลักฐานทางการแพทย์แสดงถึงการทำงานของไตที่ลดลง ซึ่งเกิดขึ้นเป็นระยะเวลาติดต่อกัน 90 วันขึ้นไป
ทั้งนี้ ไตวายเรื้อรังไม่รวมถึง ภาวะไตล้มเหลวเฉียบพลัน หรือภาวะไตวายเฉียบพลัน
โรคทางจิตเวช ( Mental II(ness) หมายถึง อาการผิดปกติที่ส่งผลเสียอย่างมากต่อการรับรู้ การควบคุมอารมณ์ หรือพฤติกรรม ที่ได้รับการวินิฉัยโดยชัดแจ้งและได้รับการยืนยันโดยจิตแพทย์ ซึ่งส่งผลให้ผู้เอาประกันภัยมีความบกพร่องทางสังคมและหน้าที่การงาน
รายละเอียดความคุ้มครองของสัญญาเพิ่มเติม แคร์ พลัส สำหรับโรคมะเร็ง
ค่าบริการทางการแพทย์เพื่อการบำบัดรักษาโรคมะเร็ง
ในขณะที่สัญญาเพิ่มเติมนี้มีผลบังคับ ผู้เอาประกันภัยจะได้รับความคุ้มครองตามเงื่อนไขข้อบังคับของ
สัญญาเพิ่มเติมนี้ หากผู้เอาประกันภัยได้รับการวินิจฉัยว่าเป็นโรคมะเร็ง เมื่อพ้นระยะเวลาที่ไม่คุ้มครอง (waiting period) เป็นเหตุให้มีความจำเป็นทางการแพทย์ให้ต้องรับการรักษาพยาบาลในโรงพยาบาล บริษัทจะจ่ายผลประโยชน์สำหรับค่าใช้จ่ายซึ่งเกิดขึ้นจากการรักษาพยาบาลตามความจำเป็นทางการแพทย์และมาตรฐานทางการแพทย์สำหรับค่าบริการทางการแพทย์ เพื่อการบำบัดรักษาโรคมะเร็ง ในกรณีเข้าพักรักษาตัวเป็นผู้ป่วยในในโรงพยาบาล หรือผู้ป่วยนอก ดังต่อไปนี้ ตามจำนวนที่จ่ายจริงแต่ไม่เกินจำนวนผลประโยชน์ตามที่ระบุไว้ในหน้าตารางผลประโยชน์ของสัญญาเพิ่มเติมนี้
1 . 1 ค่าบริการทางการแพทย์เพื่อการตรวจวินิจฉัย
บริษัทจะจ่ายผลประโยชน์สำหรับ ค่าตรวจวินิจฉัยทางห้องปฏิบัติการ ค่าตรวจวินิจฉัยทางพยาธิวิทยา
ค่าตรวจวินิจฉัยทางรังสีวิทยาและภาพการแพทย์ ค่าบริการรังสีร่วมเพื่อการวินิจฉัย ค่าบริการเวชศาสตร์นิวเคลียร์เพื่อ
การวินิจฉัย ค่าตรวจหัวใจด้วยคลื่นไฟฟ้า ค่าภาพวินิจฉัยขั้นสูงอันได้แก่ การตรวจทางเอ็กซ์เรย์คอมพิวเตอร์ (CT Scan) การตรวจวินิจฉัยโรคด้วยคลื่นแม่เหล็กไฟฟ้า (MRI) การตรวจด้วยเครื่อง Positron Emission Tomography (PET) และการตรวจการเดิน (Gait scans) ค่าแพทย์อ่านผลตรวจวินิจฉัยดังกล่าว (ถ้ามี) และค่าบริการทางการแพทย์อื่นเพื่อการตรวจวินิจฉัย
1 . 2 ค่าบริการทางการแพทย์เพื่อการบำบัดรักษา ค่าบริการโลหิตและส่วนประกอบของโลหิต
และค่าบริการทางการพยาบาล
บริษัทจะจ่ายผลประโยชน์สำหรับค่าบริการทางการแพทย์เพื่อบำบัดรักษา ค่ากายภาพบำบัดและกิจกรรมบำบัด ค่าบริการโลหิต ค่าบริการเครื่องมือแพทย์ ค่าบริการกายอุปกรณ์ (ไม่รวมค่าอุปกรณ์) ค่าบริการชุดเหมาจ่ายการรักษาพยาบาลบำบัดการรักษา และค่าบริการทางการพยาบาล แต่ไม่รวมถึงค่าบริการทางการพยาบาลเฝ้าไข้พิเศษ
1 . 3 ค่ายา ค่าสารอาหารทางหลอดเลือด และค่าเวชภัณฑ์
บริษัทจะจ่ายผลประโยชน์สำหรับค่ายา ค่าสารอาหารทางหลอดเลือด และค่าเวชภัณฑ์ แต่ไม่รวมถึง
ค่าเวชภัณฑ์และอุปกรณ์ ดังนี้
เครื่องกระตุกหัวใจ (Defibrillator) หรือเครื่องกระตุ้น (Pacemaker) ที่อยู่ภายนอกร่างกาย
เครื่องช่วยฟัง แว่นตา คอนแทคเลนส์ เลนส์แว่นตา เครื่องช่วยหายใจ อุปกรณ์ออกซิเจน
เครื่องวัดสัญญาณชีพ (ชีพจร ความดันเลือด อุณหภูมิ) เครื่องช่วยค้ำยันต่างๆ รถเข็นผู้ป่วย
1 . 4 ค่ายาและค่าเวชภัณฑ์สิ้นเปลือง (เวชภัณฑ์ 1 ) สำหรับกลับบ้าน
บริษัทจะจ่ายผลประโยชน์สำหรับค่ายาและเวชภัณฑ์สิ้นเปลือง (เวชภัณฑ์ 1) สำหรับกลับบ้าน เพื่อใช้รักษาต่อเนื่องที่เกี่ยวข้องกับการรักษาโรคมะเร็งทางอ้อม ไม่เกินกว่า 30 วันหลังจากการเข้ารับการรักษาพยาบาล ทั้งนี้ไม่เกินกว่า 100,000 บาท ต่อการรักษาพยาบาลครั้งใดครั้งหนึ่ง
1 . 5 ค่าผู้ประกอบวิชาชีพเวชกรรม (แพทย์) ตรวจรักษา
บริษัทจะจ่ายผลประโยชน์สำหรับค่าผู้ประกอบวิชาชีพเวชกรรม (แพทย์) ตรวจรักษา
1 . 6 ค่ารักษาพยาบาลโดยการผ่าตัด (ศัลยกรรม) และหัตถการ
บริษัทจะจ่ายผลประโยชน์สำหรับค่ารักษาพยาบาลโดยการผ่าตัด (ศัลยกรรม) และหัตถการ รวมถึง
ค่าห้องผ่าตัด ค่าห้องทำหัตถการ ค่ายา ค่าสารอาหารทางหลอดเลือด ค่าเวชภัณฑ์ และค่าอุปกรณ์การผ่าตัดและหัตถการ ค่าผู้ประกอบวิชาชีพเวชกรรม ทำศัลยกรรมและหัตถการ สำหรับแพทย์ทำศัลยกรรม และหัตถการ(รวมแพทย์ผู้ช่วยผ่าตัด) (Doctor fee) ค่าผู้ประกอบวิชาชีพเวชกรรม วิสัญญีแพทย์ (Doctor fee) ค่ารักษาพยาบาลโดยการผ่าตัดเปลี่ยนอวัยวะ
ทั้งนี้ การจ่ายผลประโยชน์ค่าใช้จ่าย ค่าบริการทางการแพทย์เพื่อการบำบัดรักษาโรคมะเร็งในข้อ 1.1 ถึง 1.6 ดังกล่าว จะจ่ายสำหรับวิธีการบำบัดรักษาโรคมะเร็ง ดังต่อไปนี้
ค่าบริการทางการแพทย์เพื่อการบำบัดรักษา โรคทางจิตเวช
ในขณะที่สัญญาเพิ่มเติมนี้มีผลบังคับ ผู้เอาประกันภัยจะได้รับความคุ้มครองตามเงื่อนไขข้อบังคับของ
สัญญาเพิ่มเติมนี้ ภายใน 5 ปีกรมธรรม์ประกันภัยนับแต่ปีกรมธรรม์ที่ผู้เอาประกันภัยเริ่มได้รับการรักษาโรคมะเร็งตามวิธีการที่ได้ระบุไว้ในข้อ 1 หากผู้เอาประกันภัยได้รับการวินิจฉัยว่าเป็นโรคทางจิตเวชเมื่อพ้นระยะเวลาที่ไม่คุ้มครอง (waiting period) เป็นเหตุให้มีความจำเป็นทางการแพทย์ให้ต้องรับการรักษาพยาบาลในโรงพยาบาล บริษัทจะจ่ายผลประโยชน์สำหรับค่าใช้จ่ายซึ่งเกิดขึ้นจากการรักษาพยาบาลตามความจำเป็นทางการแพทย์และมาตรฐานทางการแพทย์ สำหรับค่าบริการทางการแพทย์เพื่อการตรวจวินิจฉัยหรือบำบัดรักษาโรคทางจิตเวช โดยผู้ประกอบวิชาชีพเวชกรรมซึ่งเป็นจิตแพทย์ที่ได้รับการรับรองในประเทศไทย ค่าปรึกษาทางจิตเวช ค่ายาประเภทจิตบำบัด ค่ารักษาพยาบาลผู้ป่วยในแผนกจิตเวชในโรงพยาบาล รวมถึงค่าห้องและค่าอาหาร ตามจำนวนที่จ่ายจริงแต่ไม่เกินจำนวนผลประโยชน์ตามที่ระบุไว้ในหน้าตารางผลประโยชน์ของสัญญาเพิ่มเติมนี้
ทั้งนี้ โรคทางจิตเวชไม่รวมถึง
รายละเอียดความคุ้มครองของสัญญาเพิ่มเติม แคร์ พลัส สำหรับไตวายเรื้อรัง
ค่าบริการทางการแพทย์เพื่อการบำบัดรักษาไตวายเรื้อรัง
ในขณะที่สัญญาเพิ่มเติมนี้มีผลบังคับ ผู้เอาประกันภัยจะได้รับความคุ้มครองตามเงื่อนไขข้อบังคับของ
สัญญาเพิ่มเติมนี้ หากผู้เอาประกันภัยได้รับการวินิจฉัยว่าเป็นไตวายเรื้อรัง เมื่อพ้นระยะเวลาที่ไม่คุ้มครอง
(waiting period) เป็นเหตุให้มีความจำเป็นทางการแพทย์ให้ต้องรับการรักษาพยาบาลในโรงพยาบาล บริษัทจะจ่ายผลประโยชน์สำหรับค่าใช้จ่ายซึ่งเกิดขึ้นจากการรักษาพยาบาลตามความจำเป็นทางการแพทย์และมาตรฐานทางการแพทย์สำหรับค่าบริการทางการแพทย์ เพื่อการบำบัดรักษาไตวายเรื้อรังในกรณีเข้าพักรักษาตัวเป็นผู้ป่วยในในโรงพยาบาล หรือผู้ป่วยนอก ดังต่อไปนี้ ตามจำนวนที่จ่ายจริง แต่ไม่เกินจำนวนผลประโยชน์ตามที่ระบุไว้ในหน้าตารางผลประโยชน์ของสัญญาเพิ่มเติมนี้
1 . 1 ค่าบริการทางการแพทย์เพื่อการตรวจวินิจฉัย
บริษัทจะจ่ายผลประโยชน์สำหรับ ค่าตรวจวินิจฉัยทางห้องปฏิบัติการ ค่าตรวจวินิจฉัยทางพยาธิวิทยา
ค่าตรวจวินิจฉัยทางรังสีวิทยาและภาพการแพทย์ ค่าบริการรังสีร่วมเพื่อการวินิจฉัย ค่าบริการเวชศาสตร์นิวเคลียร์เพื่อ
การวินิจฉัย ค่าตรวจหัวใจด้วยคลื่นไฟฟ้า ค่าภาพวินิจฉัยขั้นสูงอันได้แก่ การตรวจทางเอ็กซ์เรย์คอมพิวเตอร์ (CT Scan) การตรวจวินิจฉัยโรคด้วยคลื่นแม่เหล็กไฟฟ้า (MRI) การตรวจด้วยเครื่อง Positron Emission Tomography (PET) และการตรวจการเดิน (Gait scans) ค่าแพทย์อ่านผลตรวจวินิจฉัยดังกล่าว (ถ้ามี) และค่าบริการทางการแพทย์อื่นเพื่อการตรวจวินิจฉัย
1 . 2 ค่าบริการทางการแพทย์เพื่อการบำบัดรักษา ค่าบริการโลหิตและส่วนประกอบของโลหิต
และค่าบริการทางการพยาบาล
บริษัทจะจ่ายผลประโยชน์สำหรับค่าบริการทางการแพทย์เพื่อบำบัดรักษา ค่ากายภาพบำบัดและกิจกรรมบำบัด ค่าบริการโลหิต ค่าบริการเครื่องมือแพทย์ ค่าบริการกายอุปกรณ์ (ไม่รวมค่าอุปกรณ์) ค่าบริการชุดเหมาจ่าย
การรักษาพยาบาลบำบัดการรักษา และค่าบริการทางการพยาบาล แต่ไม่รวมถึงค่าบริการทางการพยาบาลเฝ้าไข้พิเศษ
1 . 3 ค่ายา ค่าสารอาหารทางหลอดเลือด และค่าเวชภัณฑ์
บริษัทจะจ่ายผลประโยชน์สำหรับค่ายา ค่าสารอาหารทางหลอดเลือด และค่าเวชภัณฑ์ แต่ไม่รวมถึง
ค่าเวชภัณฑ์และอุปกรณ์ ดังนี้
เครื่องกระตุกหัวใจ (Defibrillator) หรือเครื่องกระตุ้น (Pacemaker) ที่อยู่ภายนอกร่างกาย
เครื่องช่วยฟัง แว่นตา คอนแทคเลนส์ เลนส์แว่นตา เครื่องช่วยหายใจ อุปกรณ์ออกซิเจน
เครื่องวัดสัญญาณชีพ (ชีพจร ความดันเลือด อุณหภูมิ) เครื่องช่วยค้ำยันต่างๆ รถเข็นผู้ป่วย
1 . 4 ค่ายาและค่าเวชภัณฑ์สิ้นเปลือง (เวชภัณฑ์ 1 ) สำหรับกลับบ้าน
บริษัทจะจ่ายผลประโยชน์สำหรับค่ายาและเวชภัณฑ์สิ้นเปลือง (เวชภัณฑ์ 1) สำหรับกลับบ้าน เพื่อใช้รักษาต่อเนื่องที่เกี่ยวข้องกับการรักษาไตวายเรื้อรังทางอ้อม ไม่เกินกว่า 30 วันหลังจากการเข้ารับการรักษาพยาบาล ทั้งนี้ไม่เกินกว่า 100,000 บาท ต่อการรักษาพยาบาลครั้งใดครั้งหนึ่ง
1 . 5 ค่าผู้ประกอบวิชาชีพเวชกรรม (แพทย์) ตรวจรักษา
บริษัทจะจ่ายผลประโยชน์สำหรับค่าผู้ประกอบวิชาชีพเวชกรรม (แพทย์) ตรวจรักษา
1 . 6 ค่ารักษาพยาบาลโดยการผ่าตัด (ศัลยกรรม) และหัตถการ
บริษัทจะจ่ายผลประโยชน์สำหรับค่ารักษาพยาบาลโดยการผ่าตัด (ศัลยกรรม) และหัตถการ
รวมถึงค่าห้องผ่าตัด ค่าห้องทำหัตถการ ค่ายา ค่าสารอาหารทางหลอดเลือด ค่าเวชภัณฑ์ และค่าอุปกรณ์การผ่าตัดและหัตถการ ค่าผู้ประกอบวิชาชีพเวชกรรม ทำศัลยกรรมและหัตถการ สำหรับแพทย์ทำศัลยกรรม และหัตถการ(รวมแพทย์ผู้ช่วยผ่าตัด) (Doctor fee) ค่าผู้ประกอบวิชาชีพเวชกรรม วิสัญญีแพทย์ (Doctor fee) ค่ารักษาพยาบาลโดยการผ่าตัดเปลี่ยนอวัยวะ
ทั้งนี้ การจ่ายผลประโยชน์ค่าใช้จ่าย ค่าบริการทางการแพทย์เพื่อการบำบัดรักษาไตวายเรื้อรังในข้อ 1.1 ถึง 1.6 ดังกล่าว จะจ่ายสำหรับวิธีการบำบัดรักษาไตวายเรื้อรัง ดังต่อไปนี้
ค่าบริการทางการแพทย์เพื่อการบำบัดรักษา โรคทางจิตเวช
ในขณะที่สัญญาเพิ่มเติมนี้มีผลบังคับ ผู้เอาประกันภัยจะได้รับความคุ้มครองตามเงื่อนไขข้อบังคับของ
สัญญาเพิ่มเติมนี้ ภายใน 5 ปีกรมธรรม์ประกันภัยนับแต่ปีกรมธรรม์ที่ผู้เอาประกันภัยเริ่มได้รับการรักษาไตวายเรื้อรังตามวิธีการที่ได้ระบุไว้ในข้อ 1 หากผู้เอาประกันภัยได้รับการวินิจฉัยว่าเป็นโรคทางจิตเวชเมื่อพ้นระยะเวลาที่ไม่คุ้มครอง (waiting period) เป็นเหตุให้มีความจำเป็นทางการแพทย์ให้ต้องรับการรักษาพยาบาลในโรงพยาบาล บริษัทจะจ่ายผลประโยชน์สำหรับค่าใช้จ่ายซึ่งเกิดขึ้นจากการรักษาพยาบาลตามความจำเป็นทางการแพทย์และมาตรฐานทางการแพทย์ สำหรับค่าบริการทางการแพทย์เพื่อการตรวจวินิจฉัยหรือบำบัดรักษาโรคทางจิตเวช โดยผู้ประกอบวิชาชีพเวชกรรมซึ่งเป็นจิตแพทย์ที่ได้รับการรับรองในประเทศไทย ค่าปรึกษาทางจิตเวช ค่ายาประเภทจิตบำบัด ค่ารักษาพยาบาลผู้ป่วยในแผนกจิตเวชในโรงพยาบาล รวมถึงค่าห้องและค่าอาหาร ตามจำนวนที่จ่ายจริงแต่ไม่เกินจำนวนผลประโยชน์ตามที่ระบุไว้ในหน้าตารางผลประโยชน์ของสัญญาเพิ่มเติมนี้
ทั้งนี้ โรคทางจิตเวชไม่รวมถึง
ความคุ้มครอง สำหรับโรคมะเร็ง
| ผลประโยชน์กรณีผู้ป่วยใน (IPD) และผู้ป่วยนอก (OPD) สำหรับ | แผน 1 ล้านบาท | แผน 5 ล้านบาท |
| 1. ค่าบริการทางการแพทย์เพื่อการบำบัดรักษาโรคมะเร็ง - ค่าบริการทางการแพทย์เพื่อการตรวจวินิจฉัย เช่น MRI CT Scan etc. - ค่าบริการทางการแพทย์เพื่อการบำบัดรักษา ค่าบริการโลหิตและส่วนประกอบของโลหิต และค่าบริการทางการพยาบาล - ค่ายา ค่าสารอาหารทางหลอดเลือด และค่าเวชภัณฑ์ - ค่าผู้ประกอบวิชาชีพเวชกรรม (แพทย์) ตรวจรักษา - ค่ารักษาพยาบาลโดยการผ่าตัด (ศัลยกรรม) และหัตถการ | จ่ายตามจริง | |
| - ค่ายาและค่าเวชภัณฑ์สิ้นเปลือง (เวชภัณฑ์ 1) สำหรับกลับบ้าน | 100,000 บาท | |
| 2. ค่าบริการทางการแพทย์เพื่อการบำบัดรักษาโรคทางจิตเวช - ค่าบริการทางการแพทย์เพื่อการตรวจวินิจฉัยหรือบำบัดรักษาโรคทางจิตเวช - ค่าปรึกษาทางจิตเวช - ค่ายาประเภทจิตบำบัด - ค่ารักษาพยาบาลผู้ป่วยในแผนกจิตเวชในโรงพยาบาล รวมถึงค่าห้องและค่าอาหาร | จ่ายตามจริง (แต่ไม่เกิน 1% ของผลประโยชน์สูงสุด และคุ้มครองภายใน 5 ปีกรมกรรม์ประกันภัยนับแต่ | |
| ผลประโยชน์สูงสุดต่อรอบปีกรมธรรม์ประกันภัย | 1 ล้านบาท | 5 ล้านบาท |
| ผลประโยชน์กรณีผู้ป่วยใน (IPD) และผู้ป่วยนอก (OPD) สำหรับ | แผน 1 ล้านบาท | แผน 5 ล้านบาท |
| 1. ค่าบริการทางการแพทย์เพื่อการบำบัดรักษาไตวายเรื้อรัง - ค่าบริการทางการแพทย์เพื่อการตรวจวินิจฉัย - ค่าบริการทางการแพทย์เพื่อการบำบัดรักษา ค่าบริการโลหิตและส่วนประกอบของโลหิต และค่าบริการทางการพยาบาล - ค่ายา ค่าสารอาหารทางหลอดเลือด และค่าเวชภัณฑ์ - ค่าผู้ประกอบวิชาชีพเวชกรรม (แพทย์) ตรวจรักษา - ค่ารักษาพยาบาลโดยการผ่าตัด (ศัลยกรรม) และหัตถการ | จ่ายตามจริง | |
| - ค่ายาและค่าเวชภัณฑ์สิ้นเปลือง (เวชภัณฑ์ 1) สำหรับกลับบ้าน | 100,000 บาท | |
| 2. ค่าบริการทางการแพทย์เพื่อการบำบัดรักษาโรคทางจิตเวช - ค่าบริการทางการแพทย์เพื่อการตรวจวินิจฉัยหรือบำบัดรักษาโรคทางจิตเวช - ค่าปรึกษาทางจิตเวช - ค่ายาประเภทจิตบำบัด - ค่ารักษาพยาบาลผู้ป่วยในแผนกจิตเวชในโรงพยาบาล รวมถึงค่าห้องและค่าอาหาร | จ่ายตามจริง (แต่ไม่เกิน 1% ของผลประโยชน์สูงสุด และคุ้มครองภายใน 5 ปีกรมกรรม์ประกันภัยนับแต่ | |
| ผลประโยชน์สูงสุดต่อรอบปีกรมธรรม์ประกันภัย | 1 ล้านบาท | 5 ล้านบาท |
หลักเกณฑ์ในการรับประกันภัย
1. อายุเริ่มของผู้ขอเอาประกันภัย : 30 วัน – 80 ปี และความคุ้มครองถึงอายุ 99 ปี (แต่ไม่เกินความคุ้มครองของกรมธรรม์หลัก)ทั้งนี้ ผลประโยชน์สูงสุดที่ใช้ในการพิจารณาให้นับรวมทั้งประเภทสามัญ และ ILP
7. สัญญาเพิ่มเติมนี้สามารถซื้อแนบท้ายได้ทั้งกรมธรรม์ใหม่ และกรมธรรม์เดิม รวมถึงสัญญาตะกาฟุล ทั้งนี้ เงื่อนไขของแบบประกันภัยหลัก/สัญญาตะกาฟุลที่สัญญาเพิ่มเติมนี้สามารถแนบท้ายได้มีดังนี้7.1 แบบประกันภัยหลัก/สัญญาตะกาฟุลจะต้องมีจำนวนเงินเอาประกันภัยขั้นต่ำ/จำนวนเงินหลักประกัน
ตะกาฟุลขั้นต่ำ ตั้งแต่ 50,000 บาท ขึ้นไป ทั้งนี้ ให้ขึ้นอยู่กับเงื่อนไขของจำนวนเงินเอาประกันภัยขั้นต่ำ/
จำนวนเงินหลักประกันตะกาฟุลขั้นต่ำ ของแต่ละแบบประกันภัย/สัญญาตะกาฟุล
7.2 ระยะเวลาเอาประกันภัย/ระยะเวลาของสัญญาตะกาฟุลนับแต่วันที่ขอเอาประกันต้องมากกว่า 1 ปีขึ้นไป
กรณีการซื้อแนบท้ายกรมธรรม์เดิม บริษัทกำหนดให้ตรวจสุขภาพทุกราย ยกเว้นกรณีที่ผู้ขอเอาประกันภัยขอซื้อ
สัญญาเพิ่มเติมนี้ ภายใน 6 เดือน หลังจากวันเริ่มมีผลคุ้มครองตามกรมธรรม์ โดยกรมธรรม์เดิมใช้ใบคำขอเอาประกัน
ชีวิตชนิดมีคำถามสุขภาพอย่างละเอียด และบริษัทรับประกันแบบมาตรฐาน สามารถขอซื้อได้โดยไม่ต้องตรวจสุขภาพ
อย่างไรก็ตาม ทั้ง 2 กรณี บริษัทอาจขอเอกสารทางการแพทย์เพิ่มเติมได้
8. ผู้ขอเอาประกันภัยสามารถซื้อสัญญาเพิ่มเติม แคร์ พลัส แนบกับสัญญาเพิ่มเติมอื่น ๆ ได้ รวมถึงข้อควรระวัง : การซื้อสัญญาเพิ่มเติมการประกันภัยสุขภาพใหม่ จะต้องมีการเริ่มต้นของระยะการรอคอยใหม่ และโรคที่สามารถเรียกร้องค่าชดเชยได้จากสัญญาเพิ่มเติมการประกันภัยสุขภาพที่มีอยู่ หากเป็นโรคเรื้อรังก็จะไม่สามารถเรียกร้องได้จากสัญญาเพิ่มเติมการประกันภัยสุขภาพใหม่ เนื่องจากจะถือเสมือนว่าเป็นโรคที่เกิดขึ้นก่อนสัญญาเพิ่มเติมการประกันภัยสุขภาพมีผลบังคับ
11. บริษัทสงวนสิทธิ์ในการขอเอกสารประกอบการพิจารณาเพิ่มเติม
การชำระเบี้ยประกันภัยด้วยบัตรเครดิต
เงื่อนไขการชำระเบี้ยประกันภัยด้วยบัตรเครดิต : อนุญาตให้ชำระเบี้ยประกันภัยด้วยบัตรเครดิตและ
อนุญาตให้ชำระเบี้ยประกันภัยผ่านบัญชีบัตรเครดิต (CCP)
ข้อมูลสรุปจากเอกสารของบริษัท เมืองไทยประกันชีวิต จำกัด (มหาชน) เพื่อประกอบการตัดสินใจเบื้องต้น เงื่อนไขความคุ้มครองและข้อยกเว้นเป็นไปตามที่ระบุในกรมธรรม์ ผู้ซื้อควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง
จะมะเร็งระดับไหน ก็อุ่นใจเพราะค่ารักษาเอาอยู่
ต้องซื้อพร้อมประกันชีวิตหลัก
คุ้มครอง 35 โรคร้าย ตั้งแต่ตรวจพบ สูงสุด 4 เท่า!
ต้องซื้อพร้อมประกันชีวิตหลัก
เตรียมพร้อมรับมือ กับโรคร้ายได้ทุกระยะ
ต้องซื้อพร้อมประกันชีวิตหลัก
เตรียมพร้อมรับมือโรคร้าย ด้วยความคุ้มครองเต็มร้อย
ต้องซื้อพร้อมประกันชีวิตหลัก