ดี เฮลท์ ไลต์ (D Health Lite)
Lite ให้ชีวิตเบาสบาย คุ้มครองจัดเต็ม เลือกได้ตามใจ จ่ายง่ายได้ครบ
ต้องซื้อพร้อมประกันชีวิตหลัก
- อายุรับประกัน
- 30 วัน – 90 ปี
พลัสความคุ้มครองตามต้องการ เลือกการรักษาได้ทั่วโลก
แบบนี้เป็น “สัญญาเพิ่มเติม” ซื้อเดี่ยวไม่ได้ ต้องแนบกับกรมธรรม์ประกันชีวิตหลัก ค่าเบี้ยที่ชำระจริง = เบี้ยแบบหลัก + เบี้ยสัญญาเพิ่มเติมนี้
แบบหลักที่นิยมใช้คู่กัน: เมืองไทย สมาร์ท โพรเทคชั่น 99/20, เมืองไทย แฮปปี้ รีเทิร์น 99/7, เมืองไทย ซุปเปอร์ เซฟเวอร์ 25/16
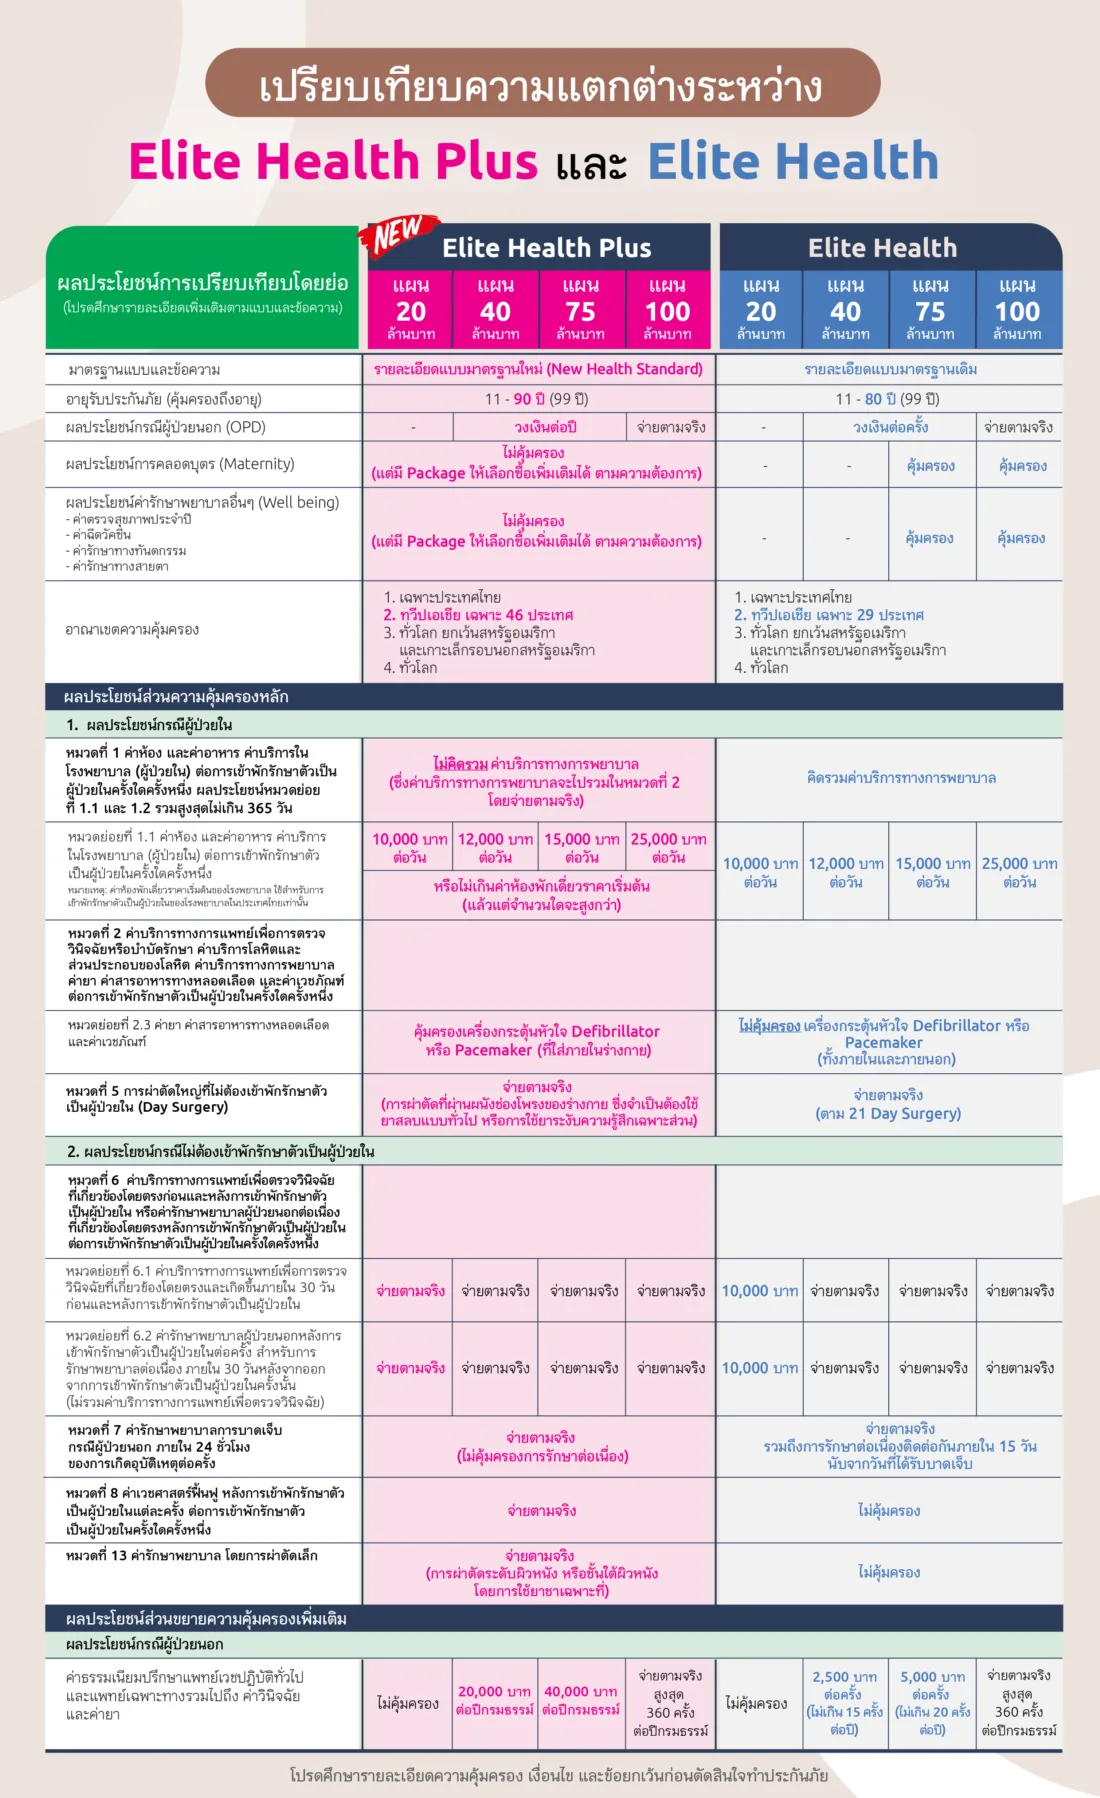
รายละเอียดความคุ้มครอง
ในขณะที่สัญญาเพิ่มเติมนี้มีผลคุ้มครอง หากผู้เอาประกันภัยได้รับการบาดเจ็บหรือการป่วยเมื่อพ้นระยะเวลา ที่ไม่คุ้มครอง (waiting period) เป็นเหตุให้มีความจำเป็นทางการแพทย์ให้ต้องรับการรักษาพยาบาลในโรงพยาบาลบริษัทจะจ่ายผลประโยชน์สำหรับค่าใช้จ่ายซึ่งเกิดขึ้นจากการรักษาพยาบาลตามความจำเป็นทางการแพทย์และมาตรฐานทางการแพทย์ตามค่าบริการอัตราทั่วไป สำหรับรายการผลประโยชน์ดังต่อไปนี้ ตามจำนวนที่จ่ายจริง แต่ไม่เกินจำนวนผลประโยชน์ตามที่ระบุไว้ในหน้าตารางผลประโยชน์ของสัญญาเพิ่มเติมนี้ หรือบันทึกสลักหลัง (ถ้ามี)
1.ผลประโยชน์กรณีผู้ป่วยใน
ในกรณีที่ผู้เอาประกันภัยต้องเข้ารับการพักรักษาตัวเป็นผู้ป่วยใน บริษัทจะจ่ายผลประโยชน์ ดังนี้
หมวดที่ 1 ค่าห้อง และค่าอาหาร ค่าบริการในโรงพยาบาล (ผู้ป่วยใน) ต่อการเข้าพักรักษาตัวเป็นผู้ป่วยใน
หมวดย่อยที่ 1.1 บริษัทจะจ่ายผลประโยชน์สำหรับค่าห้อง และค่าอาหาร รวมถึงค่าบริการในโรงพยาบาล (ผู้ป่วยใน)
หมวดย่อยที่ 1.2 กรณีที่ผู้เอาประกันภัยต้องเข้าพักรักษาตัวเป็นผู้ป่วยใน ในห้องผู้ป่วยวิกฤติ (Intensive Care Inpatient Room) บริษัทจะจ่ายเงินผลประโยชน์สำหรับค่าห้องและค่าอาหาร รวมถึงค่าบริการในโรงพยาบาล (ผู้ป่วยใน)
หมวดที่ 2 ค่าบริการทางการแพทย์เพื่อการตรวจวินิจฉัยหรือบำบัดรักษา ค่าบริการโลหิตและส่วนประกอบของโลหิต ค่าบริการทางการพยาบาล ค่ายา ค่าสารอาหารทางหลอดเลือด และค่าเวชภัณฑ์
บริษัทจะจ่ายผลประโยชน์สำหรับค่าบริการทางการแพทย์เพื่อการตรวจวินิจฉัยหรือบำบัดรักษา ค่าบริการโลหิตและส่วนประกอบของโลหิต ค่าบริการทางการพยาบาล ค่ายา ค่าสารอาหารทางหลอดเลือด และค่าเวชภัณฑ์ขณะที่ผู้เอาประกันภัยเข้าพักรักษาตัวเป็นผู้ป่วยใน ดังนี้
หมวดย่อยที่ 2.1 ค่าบริการทางการแพทย์เพื่อการตรวจวินิจฉัย
บริษัทจะจ่ายผลประโยชน์สำหรับ ค่าตรวจวินิจฉัยทางห้องปฏิบัติการ ค่าตรวจวินิจฉัยทางพยาธิวิทยาค่าตรวจวินิจฉัยทางรังสีวิทยาและภาพการแพทย์ ค่าบริการรังสีร่วมเพื่อการวินิจฉัย ค่าบริการเวชศาสตร์นิวเคลียร์เพื่อการวินิจฉัย ค่าตรวจหัวใจด้วยคลื่นไฟฟ้า ค่าแพทย์อ่านผลตรวจวินิจฉัยดังกล่าว (ถ้ามี) และค่าบริการทางการแพทย์อื่นเพื่อการตรวจวินิจฉัย
หมวดย่อยที่ 2.2 ค่าบริการทางการแพทย์เพื่อการบำบัดรักษา ค่าบริการโลหิตและส่วนประกอบของโลหิต และค่าบริการทางการพยาบาล
บริษัทจะจ่ายผลประโยชน์สำหรับค่าบริการทางการแพทย์เพื่อบำบัดรักษาในกรณีที่ผู้เอาประกันภัยได้รับการรักษาพยาบาลด้วยรังสีร่วมเพื่อการรักษา รังสีรักษา เวชศาสตร์นิวเคลียร์เพื่อการรักษา (รวมถึงการฝังแร่) ค่ากายภาพบำบัดและกิจกรรมบำบัด ค่าบริการโลหิต ค่าบริการเครื่องมือแพทย์ ค่าบริการกายอุปกรณ์ (ไม่รวมค่าอุปกรณ์) ค่าบริการชุดเหมาจ่ายการรักษาพยาบาลบำบัดการรักษา และค่าบริการทางการพยาบาล แต่ไม่รวมถึงค่าบริการทางการพยาบาลเฝ้าไข้พิเศษ
หมวดย่อยที่ 2.3 ค่ายา ค่าสารอาหารทางหลอดเลือด และค่าเวชภัณฑ์
บริษัทจะจ่ายผลประโยชน์สำหรับค่ายา ค่าสารอาหารทางหลอดเลือด และค่าเวชภัณฑ์ แต่ไม่รวมถึงค่าเวชภัณฑ์และอุปกรณ์ ดังนี้
- เครื่องกระตุกไฟฟ้าหัวใจอัตโนมัติ (Automated External Defibrillator : AED) เครื่องกระตุกหัวใจ(Defibrillator) หรือเครื่องกระตุ้น (Pacemaker) ที่อยู่ภายนอกร่างกาย
- อวัยวะเทียมภายนอกร่างกาย กายอุปกรณ์ อุปกรณ์เทียม
- เวชภัณฑ์คงทนใช้ภายนอกร่างกาย (เวชภัณฑ์ 2) เช่น เครื่องมือทางการแพทย์ และเวชภัณฑ์คงทน เครื่องช่วยฟัง แว่นตา คอนแทคเลนส์ เลนส์แว่นตา เครื่องช่วยหายใจ อุปกรณ์ออกซิเจน เครื่องวัดสัญญาณชีพ (ชีพจร ความดันเลือด อุณหภูมิ) เครื่องช่วยค้ำยันต่างๆ รถเข็นผู้ป่วย
- อวัยวะเทียม เช่น แขนเทียม ขาเทียม ตาเทียม
หมวดย่อยที่ 2.4 ค่ายาและค่าเวชภัณฑ์สิ้นเปลือง (เวชภัณฑ์ 1) สำหรับกลับบ้าน
บริษัทจะจ่ายผลประโยชน์สำหรับค่ายาและเวชภัณฑ์สิ้นเปลือง (เวชภัณฑ์ 1) สำหรับกลับบ้าน เพื่อใช้รักษาต่อเนื่องหลังออกจากการเข้าพักรักษาตัวเป็นผู้ป่วยในครั้งนั้น
หมวดที่ 3 ค่าผู้ประกอบวิชาชีพเวชกรรม (แพทย์) ตรวจรักษา
บริษัทจะจ่ายผลประโยชน์สำหรับค่าผู้ประกอบวิชาชีพเวชกรรม (แพทย์) เพื่อการตรวจรักษา ในกรณีที่ผู้เอาประกันภัยได้รับการตรวจรักษาจากแพทย์ในขณะที่เข้าพักรักษาตัวเป็นผู้ป่วยในของโรงพยาบาลนี้
หมวดที่ 4 ค่ารักษาพยาบาลโดยการผ่าตัด (ศัลยกรรม) และหัตถการ
บริษัทจะจ่ายผลประโยชน์สำหรับค่ารักษาพยาบาลที่เกิดขึ้นจากการผ่าตัด (ศัลยกรรม) และทำหัตถการในขณะที่ผู้เอาประกันภัยต้องเข้าพักรักษาตัวเป็นผู้ป่วยในของโรงพยาบาล
หมวดย่อยที่ 4.1 ค่าห้องผ่าตัด และค่าห้องทำหัตถการ
บริษัทจะจ่ายผลประโยชน์สำหรับค่าห้องผ่าตัด ค่าห้องทำหัตถการ และค่าบริการเครื่องมือทางการแพทย์ในห้องผ่าตัดและห้องทำหัตถการ
หมวดย่อยที่ 4.2 ค่ายา ค่าสารอาหารทางหลอดเลือด ค่าเวชภัณฑ์ และค่าอุปกรณ์การผ่าตัดและหัตถการ
บริษัทจะจ่ายผลประโยชน์สำหรับค่ายา ค่าสารอาหารทางหลอดเลือด ค่าเวชภัณฑ์ และค่าอุปกรณ์ในห้องผ่าตัดที่ใช้เพื่อทำการผ่าตัด(ศัลยกรรม) หรือหัตถการ
หมวดย่อยที่ 4.3 ค่าผู้ประกอบวิชาชีพเวชกรรม ทำศัลยกรรมและหัตถการ สำหรับแพทย์ทำศัลยกรรม และหัตถการ(รวมแพทย์ผู้ช่วยผ่าตัด) ( Doctor fee)
บริษัทจะจ่ายผลประโยชน์สำหรับค่าธรรมเนียมในการศัลยกรรมและการทำหัตถการของแพทย์และแพทย์ผู้ช่วยผ่าตัด (ถ้ามี) ตามที่แพทย์หรือแพทย์ผู้ช่วยผ่าตัดเรียกเก็บจริง
หมวดย่อยที่ 4.4 ค่าผู้ประกอบวิชาชีพเวชกรรม วิสัญญีแพทย์ (Doctor fee)
บริษัทจะจ่ายผลประโยชน์สำหรับค่าผู้ประกอบวิชาชีพวิสัญญีแพทย์ สำหรับแพทย์วางยาสลบหรือระงับความเจ็บปวด ในการผ่าตัดและการทำหัตถการของแพทย์
หมวดย่อยที่ 4.5 ค่ารักษาพยาบาลโดยการผ่าตัดเปลี่ยนอวัยวะ
บริษัทจะจ่ายผลประโยชน์สำหรับค่ารักษาพยาบาลที่เกิดขึ้นจากการผ่าตัดเปลี่ยนอวัยวะต่างๆ ได้แก่ ตับ ตับอ่อน ไต หัวใจ ปอด โดยมีสาเหตุจากการที่อวัยวะนั้นอยู่ในระยะสุดท้ายที่ไม่สามารถกลับมาทำงานได้ดังเดิม และการปลูกถ่ายไขกระดูกด้วยการใช้ Haematopoietic Stem Cells ภายหลังการทำ Bone Marrow Ablation
หมวดที่ 5 การผ่าตัดใหญ่ที่ไม่ต้องเข้าพักรักษาตัวเป็นผู้ป่วยใน ( Day Surgery)
กรณีผู้เอาประกันภัยได้เข้ารับการรักษาโดยการผ่าตัดใหญ่ที่ไม่ต้องเข้าพักรักษาตัวเป็นผู้ป่วยใน บริษัทจะจ่ายผลประโยชน์เสมือนการเข้าพักรักษาตัวเป็นผู้ป่วยในในโรงพยาบาล
2. ผลประโยชน์กรณีไม่ต้องเข้าพักรักษาตัวเป็นผู้ป่วยใน
หมวดที่ 6 ค่าบริการทางการแพทย์เพื่อตรวจวินิจฉัยที่เกี่ยวข้องโดยตรงก่อนและหลังการเข้าพักรักษาตัวเป็นผู้ป่วยใน หรือ ค่ารักษาพยาบาลผู้ป่วยนอกต่อเนื่องที่เกี่ยวข้องโดยตรงหลังการเข้าพักรักษาตัวเป็นผู้ป่วยใน
บริษัทจะจ่ายผลประโยชน์สำหรับค่าบริการทางการแพทย์เพื่อตรวจวินิจฉัยที่เกี่ยวข้องโดยตรงก่อนและหลังการเข้าพักรักษาตัวเป็นผู้ป่วยใน หรือค่ารักษาพยาบาลผู้ป่วยนอกต่อเนื่องที่เกี่ยวข้องโดยตรงหลังการเข้าพักรักษาตัวเป็นผู้ป่วยใน ดังนี้
หมวดย่อยที่ 6.1 ค่าบริการทางการแพทย์เพื่อการตรวจวินิจฉัยที่เกี่ยวข้องโดยตรงและเกิดขึ้นภายใน 30 วันก่อนและหลังการเข้าพักรักษาตัวเป็นผู้ป่วยใน
บริษัทจะจ่ายผลประโยชน์สำหรับ ค่าตรวจวินิจฉัยทางห้องปฏิบัติการ ค่าตรวจวินิจฉัยทางพยาธิวิทยา ค่าตรวจวินิจฉัยทางรังสีวิทยาและภาพการแพทย์ ค่าบริการรังสีร่วมเพื่อการวินิจฉัย ค่าบริการเวชศาสตร์นิวเคลียร์เพื่อการวินิจฉัยตรวจหัวใจด้วยคลื่นไฟฟ้า ค่าแพทย์อ่านผลตรวจวินิจฉัยดังกล่าว (ถ้ามี) และค่าบริการทางการแพทย์อื่นเพื่อการตรวจวินิจฉัยที่เกี่ยวข้องโดยตรงและเกิดขึ้นภายใน 30 วัน ก่อนหรือหลังการเข้าพักรักษาตัวเป็นผู้ป่วยในครั้งนั้น
หมวดย่อยที่ 6.2 ค่ารักษาพยาบาลผู้ป่วยนอกหลังการเข้าพักรักษาตัวเป็นผู้ป่วยใน สำหรับการรักษาพยาบาลต่อเนื่อง ภายใน 30 วันหลังจากออกจากการเข้าพักรักษาตัวเป็นผู้ป่วยในครั้งนั้น
บริษัทจะจ่ายผลประโยชน์สำหรับค่ารักษาพยาบาล ที่เกิดขึ้นจากการรักษาพยาบาลต่อเนื่อง ในแผนกผู้ป่วยนอกของโรงพยาบาล ภายใน 30 วันหลังออกจากการเข้าพักรักษาตัวเป็นผู้ป่วยใน
ทั้งนี้ ไม่รวมค่าบริการทางการแพทย์เพื่อตรวจวินิจฉัยครั้งนั้น
หมวดที่ 7 ค่ารักษาพยาบาลการบาดเจ็บ กรณีผู้ป่วยนอก ภายใน 24 ชั่วโมง ของการเกิดอุบัติเหตุต่อครั้ง
บริษัทจะจ่ายผลประโยชน์สำหรับค่ารักษาพยาบาล การบาดเจ็บเนื่องจากอุบัติเหตุ ในกรณีที่ผู้เอาประกันภัยจำเป็นต้องได้รับการรักษาพยาบาลในแผนกผู้ป่วยนอกของโรงพยาบาล สำหรับการบาดเจ็บซึ่งเป็นผลโดยตรงจากอุบัติเหตุ ภายใน 24 ชั่วโมงนับจากเวลาที่เกิดอุบัติเหตุแต่ละครั้ง
หมวดที่ 8 ค่าเวชศาสตร์ฟื้นฟู หลังการเข้าพักรักษาตัวเป็นผู้ป่วยใน
บริษัทจะจ่ายผลประโยชน์สำหรับค่าเวชศาสตร์ฟื้นฟู ค่าบริการกายภาพบำบัด ค่าบริการกิจกรรมบำบัด ค่าผู้ประกอบวิชาชีพเวชกรรมแพทย์เวชศาสตร์ฟื้นฟูหรือนักกายภาพบำบัด ค่าเครื่องมือและเวชภัณฑ์ สำหรับการรักษาต่อเนื่องในแผนกผู้ป่วยนอกของโรงพยาบาล หลังออกจากการเข้าพักรักษาตัวเป็นผู้ป่วยใน
ทั้งนี้ไม่รวมถึงจิตวิทยาคลินิก
หมวดที่ 9 ค่าบริการทางการแพทย์เพื่อการบำบัดรักษาโรคไตวายเรื้อรัง โดยการล้างไตผ่านทางเส้นเลือด
บริษัทจะจ่ายผลประโยชน์สำหรับค่าบริการทางการแพทย์ เพื่อการรักษาโรคไตวายเรื้อรังโดยการล้างไตผ่านทางเส้นเลือด
หมวดที่ 10 ค่าบริการทางการแพทย์เพื่อการบำบัดรักษาโรคเนื้องอกหรือมะเร็ง โดยรังสีรักษา รังสีร่วมรักษา เวชศาสตร์นิวเคลียร์รักษา
บริษัทจะจ่ายผลประโยชน์สำหรับค่าบริการทางการแพทย์เพื่อการบำบัดรักษาโรคเนื้องอกหรือมะเร็ง โดยรังสีรักษา รังสีร่วมรักษา เวชศาสตร์นิวเคลียร์รักษา (รวมถึงการฝังแร่รักษามะเร็ง) ทั้งนี้ ให้รวมถึงค่าผู้ประกอบวิชาชีพเวชกรรม สำหรับรังสีแพทย์ที่ให้การบำบัดรักษาด้วย
หมวดที่ 11 ค่าบริการทางการแพทย์เพื่อการบำบัดรักษาโรคมะเร็ง โดยเคมีบำบัด
บริษัทจะจ่ายผลประโยชน์สำหรับค่าบริการทางการแพทย์เพื่อการบำบัดรักษาโรคมะเร็ง โดยเคมีบำบัด รวมถึง การรักษาแบบออกฤทธิ์จำเพาะเจาะจงต่อเซลล์มะเร็ง (Targeted Therapy)
ทั้งนี้ให้รวมถึงค่าผู้ประกอบวิชาชีพเวชกรรมสำหรับแพทย์ที่ให้การบำบัดรักษาด้วย
หมวดที่ 12 ค่าบริการรถพยาบาลฉุกเฉิน
บริษัทจะจ่ายผลประโยชน์สำหรับค่ารถพยาบาลฉุกเฉินสำหรับการเคลื่อนย้ายผู้เอาประกันภัยไปหรือมาจากโรงพยาบาล ตามความจำเป็นทางการแพทย์ที่ต้องใช้รถพยาบาลในกรณีฉุกเฉิน รวมถึง ค่ายา ค่าเวชภัณฑ์ และค่าผู้ประกอบวิชาชีพเวชกรรม ที่เกิดขึ้นในขณะอยู่ในรถพยาบาลฉุกเฉิน โดยต้องเกี่ยวเนื่องโดยตรงและสอดคล้องกับการบาดเจ็บหรือการป่วยอันเป็นเหตุของการเข้ารับการรักษาพยาบาลในฐานะผู้ป่วยในของโรงพยาบาล
หมวดที่ 13 ค่ารักษาพยาบาล โดยการผ่าตัดเล็ก
บริษัทจะจ่ายผลประโยชน์สำหรับค่ารักษาพยาบาลที่เกิดขึ้นจากการรักษาพยาบาลการบาดเจ็บหรือการป่วย โดยการผ่าตัดเล็ก
รายละเอียดความคุ้มครองของ " บันทึกสลักหลัง" ขยายความคุ้มครอง ที่แนบกับสัญญาเพิ่มเติมการประกันภัยสุขภาพ แบบ อีลิท เฮลท์ พลัส
ผลประโยชน์กรณีผู้ป่วยใน
ค่าเครื่องมือทางการแพทย์ และอุปกรณ์เทียม (สำหรับแผน 2 , 3 และ 4)
บริษัทจะจ่ายค่าเครื่องมือทางการแพทย์และอุปกรณ์เทียมที่ได้ใช้ในระหว่างที่ผู้เอาประกันภัยเข้ารับการรักษาตัวเป็นผู้ป่วยในของโรงพยาบาล
ค่าปรึกษาแพทย์เฉพาะทาง
บริษัทจะจ่ายค่าปรึกษาแพทย์เฉพาะทาง
ค่าห้องพักในโรงพยาบาลสำหรับบิดาหรือมารดา (เตียงเสริม) (สำหรับแผน 2 , 3 และ 4)
บริษัทจะจ่ายค่าห้องพักสำหรับบิดาหรือมารดา 1 ท่านในขณะที่บุตรรับการรักษาอยู่ในโรงพยาบาล
ค่าฟื้นฟูสภาพในฐานะผู้ป่วยใน (สำหรับแผน 2 , 3 และ 4)
บริษัทจะจ่ายค่าฟื้นฟูสภาพและการบำบัดอื่นๆ เช่น กายภาพบำบัด กิจกรรมบำบัด และอรรถบำบัด (การแก้ไขการพูด) หลังจากการบาดเจ็บหรือการป่วย เช่น เส้นเลือดในสมองแตก และจะจ่ายสำหรับการรักษาโดยแพทย์เฉพาะทางด้านฟื้นฟูสภาพในโรงพยาบาลที่มีบริการฟื้นฟูสภาพเท่านั้น
ค่ารักษาทางจิตเวชในฐานะผู้ป่วยใน (สำหรับแผน 3 และ 4)
บริษัทจะจ่ายค่ารักษาทางจิตเวชในฐานะผู้ป่วยในตามความจำเป็นทางการแพทย์และมาตรฐานทางการแพทย์ รวมถึงค่าห้อง ค่าอาหาร และค่ารักษาทั้งหมดที่เกี่ยวกับภาวะทางจิตเวช
ผลประโยชน์หลังจากการเข้ารับรักษาตัวในโรงพยาบาล
ค่าพยาบาลส่วนตัวตามคำแนะนำแพทย์ หลังจากการเข้ารับรักษาตัวในโรงพยาบาล (สำหรับแผน 2 , 3 และ 4)
บริษัทจะจ่ายค่าใช้จ่ายสำหรับการบริการดูแลรักษาทางการแพทย์ที่จำเป็นในที่อยู่อาศัยของผู้เอาประกันภัยโดยพยาบาลวิชาชีพ
ผลประโยชน์การรักษาพยาบาลแบบฉุกเฉิน
ค่ารักษาทางทันตกรรมเนื่องจากการบาดเจ็บจากอุบัติเหตุ
บริษัทจะจ่ายค่ารักษาทางทันตกรรมเนื่องจากการบาดเจ็บจากอุบัติเหตุ หากผู้เอาประกันภัยได้รับบาดเจ็บจากอุบัติเหตุอันเป็นเหตุให้ผู้เอาประกันภัยต้องเข้ารับการรักษาอย่างทันที (ภายใน 7 วัน) โดยแพทย์
ค่าบริการการช่วยเหลือฉุกเฉินทางการแพทย์
บริษัทจะจ่ายค่าบริการการช่วยเหลือฉุกเฉินทางการแพทย์
ผลประโยชน์ค่ารักษาพยาบาลผู้ป่วยนอก
ค่าธรรมเนียมปรึกษาแพทย์เวชปฏิบัติทั่วไปและแพทย์เฉพาะทาง รวมไปถึงค่าวินิจฉัยและค่ายา (สำหรับแผน 2, 3 และ 4)
บริษัทจะจ่ายค่าธรรมเนียมปรึกษาแพทย์เวชปฏิบัติทั่วไปและแพทย์เฉพาะทาง สำหรับการเข้าพบแพทย์เพื่อการรักษาอาการของโรคหรือการบำบัดรักษาโดยแพทย์ผ่านโทรเวชกรรม (Telemedicine) ในโรงพยาบาลหรือสถานพยาบาลที่บริษัทกำหนด และค่าปรึกษาแพทย์ท่านอื่นอีกเพียง 1 ท่านสำหรับอาการเดียวกัน (Second Opinion)
ค่าภาพวินิจฉัยขั้นสูง
บริษัทจะจ่ายค่าภาพวินิจฉัยขั้นสูงอันได้แก่ การตรวจทางเอ็กซ์เรย์คอมพิวเตอร์ (CT Scan) การตรวจวินิจฉัยโรคด้วยคลื่นแม่เหล็กไฟฟ้า (MRI) การตรวจด้วยเครื่อง Positron Emission Tomography (PET) และการตรวจการเดิน (Gait scans) สำหรับการรักษาในฐานะผู้ป่วยนอก
การฝังเข็ม ธรรมชาติบำบัด กระดูกและกล้ามเนื้อบำบัด และการจัดกระดูก (สำหรับแผน 3 และ 4)
บริษัทจะจ่ายค่าใช้จ่ายสำหรับการฝังเข็ม ธรรมชาติบำบัด กระดูกและกล้ามเนื้อบำบัด และการจัดกระดูก โดยการรักษาดังกล่าวต้องปฏิบัติโดยแพทย์ และได้รับการควบคุมดูแลทางการแพทย์จากแพทย์เฉพาะทาง
รายละเอียดผลประโยชน์ในประกาศคำสั่งนี้ เป็นเพียงการสรุปโดยย่อเท่านั้น ซึ่งการพิจารณาจ่ายผลประโยชน์ในกรณีต่างๆ ขึ้นอยู่กับเงื่อนไขความคุ้มครอง คำจำกัดความ และข้อยกเว้น ตามสัญญาเพิ่มเติมการประกันภัยสุขภาพ แบบ อีลิท เฮลท์ พลัส
ตารางผลประโยชน์ของสัญญาเพิ่มเติมการประกันภัยสุขภาพ แบบ อีลิท เฮลท์ พลัส
| ผลประโยชน์ | แผน 1 | แผน 2 | แผน 3 | แผน 4 |
| 1. ผลประโยชน์กรณีผู้ป่วยใน | ||||
| หมวดที่ 1 ค่าห้อง และค่าอาหาร ค่าบริการในโรงพยาบาล (ผู้ป่วยใน) ต่อการเข้าพักรักษาตัวเป็นผู้ป่วยในครั้งใดครั้งหนึ่งผลประโยชน์หมวดย่อยที่ 1.1 และ 1.2 รวมสูงสุดไม่เกิน 365 วัน | ||||
| หมวดย่อยที่ 1.1 ค่าห้อง และค่าอาหาร ค่าบริการในโรงพยาบาล (ผู้ป่วยใน) ต่อการเข้าพักรักษาตัวเป็นผู้ป่วยในครั้งใดครั้งหนึ่ง หมายเหตุ: ค่าห้องพักเดี่ยวราคาเริ่มต้นของโรงพยาบาล ใช้สำหรับการเข้าพักรักษาตัวเป็นผู้ป่วยในของโรงพยาบาลในประเทศไทย เท่านั้น | รวมทุกรายการ | รวมทุกรายการ | รวมทุกรายการ | รวมทุกรายการ |
| หมวดย่อยที่ 1.2 ในกรณีที่ผู้เอาประกันภัยได้รับการรักษาในห้องผู้ป่วยวิกฤติ (Intensive Care Inpatient Room) จะจ่ายค่าห้อง และค่าอาหาร รวมถึงค่าบริการในโรงพยาบาล (ผู้ป่วยใน) ต่อการเข้าพักรักษาตัวเป็นผู้ป่วยในครั้งใดครั้งหนึ่ง | จ่ายตามจริง | |||
| หมวดที่ 2 ค่าบริการทางการแพทย์เพื่อการตรวจวินิจฉัยหรือบำบัดรักษา ค่าบริการโลหิตและส่วนประกอบของโลหิตค่าบริการทางการพยาบาล ค่ายา ค่าสารอาหารทางหลอดเลือด และค่าเวชภัณฑ์ ต่อการเข้าพักรักษาตัวเป็นผู้ป่วยในครั้งใดครั้งหนึ่ง | ||||
| หมวดย่อยที่ 2.1 ค่าบริการทางการแพทย์เพื่อการตรวจวินิจฉัย | จ่ายตามจริง | |||
| หมวดย่อยที่ 2.2 ค่าบริการทางการแพทย์เพื่อการบำบัดรักษา ค่าบริการโลหิตและส่วนประกอบของโลหิต และค่าบริการทางการพยาบาล | จ่ายตามจริง | |||
| หมวดย่อยที่ 2.3 ค่ายา ค่าสารอาหารทางหลอดเลือด และค่าเวชภัณฑ์ | จ่ายตามจริง | |||
| หมวดย่อยที่ 2.4 ค่ายา และค่าเวชภัณฑ์สิ้นเปลือง (เวชภัณฑ์ 1)สำหรับกลับบ้าน | 100,000 บาท สูงสุด 30 วัน | |||
| หมวดที่ 3 ค่าผู้ประกอบวิชาชีพเวชกรรม (แพทย์) ตรวจรักษาต่อการเข้าพักรักษาตัวเป็นผู้ป่วยในครั้งใดครั้งหนึ่ง | จ่ายตามจริง สูงสุด 365 วัน | |||
| หมวดที่ 4 ค่ารักษาพยาบาลโดยการผ่าตัด (ศัลยกรรม) และหัตถการ ต่อการเข้าพักรักษาตัวเป็นผู้ป่วยในครั้งใดครั้งหนึ่ง | ||||
| หมวดย่อยที่ 4.1 ค่าห้องผ่าตัด และค่าห้องทำหัตถการ | จ่ายตามจริง | |||
| หมวดย่อยที่ 4.2 ค่ายา ค่าสารอาหารทางหลอดเลือด ค่าเวชภัณฑ์และค่าอุปกรณ์การผ่าตัดและหัตถการ | จ่ายตามจริง | |||
| หมวดย่อยที่ 4.3 ค่าผู้ประกอบวิชาชีพเวชกรรม ทำศัลยกรรมและหัตถการ สำหรับแพทย์ทำศัลยกรรม และหัตถการ (รวมแพทย์ผู้ช่วยผ่าตัด) (Doctor fee) | จ่ายตามจริง | |||
| หมวดย่อยที่ 4.4 ค่าผู้ประกอบวิชาชีพเวชกรรม วิสัญญีแพทย์ (Doctor fee) | จ่ายตามจริง | |||
| หมวดย่อยที่ 4.5 ค่ารักษาพยาบาลโดยการผ่าตัดเปลี่ยนอวัยวะ | จ่ายตามจริง 1 ครั้งตลอดชีวิต | |||
| หมวดที่ 5 การผ่าตัดใหญ่ที่ไม่ต้องเข้าพักรักษาตัวเป็นผู้ป่วยใน (Day Surgery) | จ่ายตามจริง | |||
| 2. ผลประโยชน์กรณีไม่ต้องเข้าพักรักษาตัวเป็นผู้ป่วยใน | ||||
| หมวดที่ 6 ค่าบริการทางการแพทย์เพื่อตรวจวินิจฉัยที่เกี่ยวข้องโดยตรงก่อนและหลังการเข้าพักรักษาตัวเป็นผู้ป่วยในหรือค่ารักษาพยาบาลผู้ป่วยนอกต่อเนื่องที่เกี่ยวข้องโดยตรงหลังการเข้าพักรักษาตัวเป็นผู้ป่วยใน ต่อการเข้าพักรักษาตัวเป็นผู้ป่วยในครั้งใดครั้งหนึ่ง | ||||
| หมวดย่อยที่ 6.1 ค่าบริการทางการแพทย์เพื่อการตรวจวินิจฉัยที่เกี่ยวข้องโดยตรงและเกิดขึ้นภายใน 30 วันก่อนและหลังการเข้าพักรักษาตัวเป็นผู้ป่วยใน | จ่ายตามจริง | |||
| หมวดย่อยที่ 6.2 ค่ารักษาพยาบาลผู้ป่วยนอกหลังการเข้าพักรักษาตัวเป็นผู้ป่วยในต่อครั้ง สำหรับการรักษาพยาบาลต่อเนื่อง ภายใน 30 วันหลังจากออกจากการเข้าพักรักษาตัวเป็นผู้ป่วยในครั้งนั้น (ไม่รวมค่าบริการทางการแพทย์เพื่อตรวจวินิจฉัย) | จ่ายตามจริง | |||
| หมวดที่ 7 ค่ารักษาพยาบาลการบาดเจ็บกรณีผู้ป่วยนอก ภายใน 24 ชั่วโมง ของการเกิดอุบัติเหตุต่อครั้ง | จ่ายตามจริง | |||
| หมวดที่ 8 ค่าเวชศาสตร์ฟื้นฟู หลังการเข้าพักรักษาตัวเป็นผู้ป่วยใน แต่ละครั้งต่อการเข้าพักรักษาตัวเป็นผู้ป่วยในครั้งใดครั้งหนึ่ง | จ่ายตามจริง | |||
| หมวดที่ 9 ค่าบริการทางการแพทย์เพื่อการบำบัดรักษาโรคไตวายเรื้อรัง โดยการล้างไตผ่านทางเส้นเลือด ต่อรอบปีกรมธรรม์ประกันภัย | จ่ายตามจริง | |||
| หมวดที่ 10 ค่าบริการทางการแพทย์เพื่อการบำบัดรักษาโรคเนื้องอกหรือมะเร็ง โดยรังสีรักษา รังสีร่วมรักษา เวชศาสตร์นิวเคลียร์รักษาต่อรอบปีกรมธรรม์ประกันภัย | จ่ายตามจริง | |||
| หมวดที่ 11 ค่าบริการทางการแพทย์เพื่อการบำบัดรักษาโรคมะเร็งโดยเคมีบำบัดต่อรอบปีกรมธรรม์ประกันภัย | จ่ายตามจริง | |||
| หมวดที่ 12 ค่าบริการรถพยาบาลฉุกเฉิน | จ่ายตามจริง | |||
| หมวดที่ 13 ค่ารักษาพยาบาล โดยการผ่าตัดเล็ก | จ่ายตามจริง | |||
| การมีส่วนร่วมจ่าย | ||||
| ความรับผิดส่วนแรก (กำหนดเป็นจำนวน - บาท ต่อการเข้าพักรักษาตัวครั้งใดครั้งหนึ่ง) | ไม่มี | |||
| ค่าใช้จ่ายร่วม (กำหนดเป็นอัตราร้อยละ - ของค่าใช้จ่ายที่ได้รับความคุ้มครอง) | ไม่มี | |||
| ผลประโยชน์สูงสุดต่อรอบปีกรมธรรม์ประกันภัย | 20,000,000 บาท | 40,000,000 บาท | 75,000,000 บาท | 100,000,000 บาท |
ตารางผลประโยชน์ของ " บันทึกสลักหลัง" ขยายความคุ้มครองสัญญาเพิ่มเติมการประกันภัยสุขภาพ แบบ อีลิท เฮลท์ พลัส
| ผลประโยชน์ | แผน 1 | แผน 2 | แผน 3 | แผน 4 |
| ผลประโยชน์กรณีผู้ป่วยใน | ||||
| ค่าเครื่องมือทางการแพทย์ และอุปกรณ์เทียม | ไม่คุ้มครอง | จ่ายตามจริง | จ่ายตามจริงสูงสุด150,000 บาทตลอดชีวิต | จ่ายตามจริงสูงสุด200,000 บาทตลอดชีวิต |
| ค่าปรึกษาแพทย์เฉพาะทาง ต่อการเข้าพักรักษาตัวเป็นผู้ป่วยในครั้งใดครั้งหนึ่ง | จ่ายตามจริง เมื่อรวมผลประโยชน์กับหมวดที่ 3 แล้วไม่เกิน 365 วัน | |||
| ค่าห้องพักในโรงพยาบาลสำหรับบิดาหรือมารดา (เตียงเสริม) | ไม่คุ้มครอง | 5,000 บาท ต่อวัน | ||
| ค่าฟื้นฟูสภาพในฐานะผู้ป่วยใน ต่อรอบปีกรมธรรม์ประกันภัย | ไม่คุ้มครอง | จ่ายตามจริง สูงสุดไม่เกิน 28 วันต่อโรค | ||
| ค่ารักษาทางจิตเวชในฐานะผู้ป่วยใน ต่อ 1 โรค | ไม่คุ้มครอง | ไม่คุ้มครอง | 75,000 บาทสูงสุด 300,000 บาทตลอดชีวิต | 100,000 บาทสูงสุด 400,000 บาทตลอดชีวิต |
| ผลประโยชน์หลังจากการเข้ารับรักษาตัวในโรงพยาบาล | ||||
| ค่าพยาบาลส่วนตัวตามคำแนะนำแพทย์ หลังจากการเข้ารับรักษาตัวในโรงพยาบาล | ไม่คุ้มครอง | 3,000 บาท ต่อวัน สูงสุด 40 วันต่อปีกรมธรรม์ | 4,000 บาท ต่อวัน สูงสุด 40 วันต่อปีกรมธรรม์ | 5,000 บาท |
| ผลประโยชน์การรักษาพยาบาลแบบฉุกเฉิน | ||||
| ค่ารักษาทางทันตกรรมเนื่องจากการบาดเจ็บจากอุบัติเหตุ | จ่ายตามจริง | |||
| ค่าบริการการช่วยเหลือฉุกเฉินทางการแพทย์ | จ่ายตามจริง | |||
| ผลประโยชน์ค่ารักษาพยาบาลผู้ป่วยนอก | ||||
| ค่าธรรมเนียมปรึกษาแพทย์เวชปฏิบัติทั่วไปและแพทย์เฉพาะทาง รวมไปถึง ค่าวินิจฉัย และค่ายา | ไม่คุ้มครอง | จ่ายตามจริง สูงสุด 2 ครั้ง | จ่ายตามจริง สูงสุด 2 ครั้ง | จ่ายตามจริงสูงสุด 2 ครั้ง |
| ค่าภาพวินิจฉัยขั้นสูง | จ่ายตามจริง | |||
| การฝังเข็ม ธรรมชาติบำบัด กระดูกและกล้ามเนื้อบำบัด และ การจัดกระดูกต่อปีกรมธรรม์ประกันภัย | ไม่คุ้มครอง | ไม่คุ้มครอง | 10,000 บาท | 40,000 บาท |
| ผลประโยชน์ของสัญญาเพิ่มเติมนี้ รวมกับผลประโยชน์ใน บันทึกสลักหลังนี้ สูงสุดต่อรอบปีกรมธรรม์ประกันภัย | 20,000,000 บาท | 40,000,000 บาท | 75,000,000 บาท | 100,000,000 บาท |
อัตราเบี้ยมาตรฐาน อาจแตกต่างตามอาชีพและผลการพิจารณา ขอใบเสนอราคาเพื่อยืนยันเบี้ยจริง
เบี้ยประกันภัยของบันทึกสลักหลัง ความคุ้มครองการคลอดบุตร พลัส ( Maternity Plus)
สำหรับกลุ่มอาชีพ 1 และ 2
| อายุ (ปี) | เพศหญิง | |||||||
| รายปี | ราย 6 เดือน | ราย 3 เดือน | รายเดือน | |||||
| แผน 1 | แผน 2 | แผน 1 | แผน 2 | แผน 1 | แผน 2 | แผน 1 | แผน 2 | |
| 15-19 | 54,482 | 88,280 | 28,331 | 45,906 | 14,710 | 23,836 | 4,903 | 7,945 |
| 20-24 | 66,480 | 106,048 | 34,570 | 55,145 | 17,950 | 28,633 | 5,983 | 9,544 |
| 25-34 | 60,681 | 96,128 | 31,554 | 49,987 | 16,384 | 25,955 | 5,461 | 8,652 |
| 35-49 | 58,135 | 85,809 | 30,230 | 44,621 | 15,696 | 23,168 | 5,232 | 7,723 |
หมายเหตุ : เบี้ยประกันภัยจะเปลี่ยนแปลงไปตามอายุของผู้เอาประกันภัย
เบี้ยประกันภัยของบันทึกสลักหลัง ความคุ้มครองการคลอดบุตร พลัส ( Maternity Plus)
สำหรับกลุ่มอาชีพ 3
| อายุ (ปี) | เพศหญิง | |||||||
| รายปี | ราย 6 เดือน | ราย 3 เดือน | รายเดือน | |||||
| แผน 1 | แผน 2 | แผน 1 | แผน 2 | แผน 1 | แผน 2 | แผน 1 | แผน 2 | |
| 15-19 | 62,654 | 101,522 | 32,580 | 52,791 | 16,917 | 27,411 | 5,639 | 9,137 |
| 20-24 | 76,452 | 121,956 | 39,755 | 63,417 | 20,642 | 32,928 | 6,881 | 10,976 |
| 25-34 | 69,784 | 110,548 | 36,288 | 57,485 | 18,842 | 29,848 | 6,281 | 9,949 |
| 35-49 | 66,855 | 98,852 | 34,765 | 51,403 | 18,051 | 26,690 | 6,017 | 8,897 |
เบี้ยประกันภัยของ บันทึกสลักหลัง สุขภาพดี พลัส ( Well-Being Plus)
| อายุ (ปี) | เพศชาย และ เพศหญิง | |||||||
| รายปี | ราย 6 เดือน | ราย 3 เดือน | รายเดือน | |||||
| แผน 1 | แผน 2 | แผน 1 | แผน 2 | แผน 1 | แผน 2 | แผน 1 | แผน 2 | |
| 11-18 | 9,789 | 12,131 | 5,090 | 6,308 | 2,643 | 3,275 | 881 | 1,092 |
| 19-90 | 14,856 | 21,063 | 7,725 | 10,953 | 4,011 | 5,687 | 1,337 | 1,896 |
| 91-98* | 14,856 | 21,063 | 7,725 | 10,953 | 4,011 | 5,687 | 1,337 | 1,896 |
หมายเหตุ : เบี้ยประกันภัยจะเปลี่ยนแปลงไปตามอายุของผู้เอาประกันภัย
* เบี้ยประกันภัย สำหรับอายุ 91 - 98 ปี เป็นเบี้ยประกันภัยสำหรับการต่ออายุเท่านั้น
ลักษณะและเงื่อนไขของแบบประกันภัย
| 1. อายุเริ่มของผู้ขอเอาประกันภัย | 11 ปี – 90 ปี และความคุ้มครองถึงอายุ 99 ปี (แต่ไม่เกินความคุ้มครองของกรมธรรม์หลัก) |
| 2. การชำระเบี้ยประกันภัย | รายปี ราย 6 เดือน ราย 3 เดือน และรายเดือน (เป็นไปตามกรมธรรม์หลัก) ทั้งนี้ จำนวนเบี้ยประกันภัยรายงวดของทั้งกรมธรรม์ไม่ต่ำกว่า 200 บาท |
| 3. กลุ่มอาชีพที่รับประกันภัย | กลุ่มอาชีพ 1, 2 และ 3 |
| 4. การตรวจสุขภาพ | เป็นไปตามระเบียบการตรวจสุขภาพของแบบประกันภัยหลัก |
| 5. การซื้อแนบท้าย | 1. ผู้เอาประกันภัยสามารถซื้อสัญญาเพิ่มเติมการประกันภัยสุขภาพ แบบ อีลิท เฮลท์ พลัส ได้มากกว่า 1 สัญญาจากสัญญาเพิ่มเติมข้างต้น โดยสามารถซื้อสัญญาเพิ่มเติมสุขภาพอื่นๆ แนบกับสัญญาเพิ่มเติมการประกันภัยสุขภาพ อีลิท เฮลท์ พลัส ได้ โดยหลักเกณฑ์ในการซื้อสัญญาเพิ่มเติมสุขภาพอื่นๆ เป็นไปตามเงื่อนไขของแต่ละสัญญาเพิ่มเติม และจะต้องเลือกอาณาเขตความคุ้มครองของสัญญาเพิ่มเติมอาณาเขตใด อาณาเขตหนึ่งเท่านั้น ตามที่บริษัทฯ ได้กำหนดขึ้นจากทั้งหมด 4 อาณาเขต ได้แก่ เฉพาะประเทศไทย, ทวีปเอเชีย, ทั่วโลก ยกเว้น สหรัฐอเมริกา และเกาะเล็กรอบนอกสหรัฐอเมริกา, และ ทั่วโลก |
| 6. การพิจารณาจ่ายสินไหม | บริษัทจะพิจารณาจ่ายสินไหมของสัญญาเพิ่มเติมการประกันภัยสุขภาพ แบบ อีลิท เฮลท์ พลัส จากใบเสร็จรับเงินฉบับจริงเท่านั้น ไม่สามารถใช้สำเนาใบเสร็จได้ ฉะนั้นการเสนอขายสัญญาเพิ่มเติมสุขภาพที่มีการจ่ายสินไหมจากใบเสร็จรับเงินฉบับจริง จึงไม่ควรมีการเสนอขายมากเกินความจำเป็น |
| 7. การเปลี่ยนแปลงสัญญาเพิ่มเติม | สำหรับผู้เอาประกันภัยที่มีสัญญาเพิ่มเติมการประกันภัยสุขภาพอยู่แล้ว และมีความประสงค์จะยกเลิกสัญญาเพิ่มเติมที่มีอยู่และซื้อสัญญาเพิ่มเติมการประกันภัยสุขภาพตามคำสั่งนี้ จะต้องมีการพิจารณารับประกันภัยใหม่ตามหลักเกณฑ์ที่บริษัทกำหนด |
| 8. การชำระเบี้ยประกันภัยด้วยบัตรเครดิต | อนุญาต ให้ชำระเบี้ยประกันภัยด้วยบัตรเครดิตและ |
ข้อมูลสรุปจากเอกสารของบริษัท เมืองไทยประกันชีวิต จำกัด (มหาชน) เพื่อประกอบการตัดสินใจเบื้องต้น เงื่อนไขความคุ้มครองและข้อยกเว้นเป็นไปตามที่ระบุในกรมธรรม์ ผู้ซื้อควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง
Lite ให้ชีวิตเบาสบาย คุ้มครองจัดเต็ม เลือกได้ตามใจ จ่ายง่ายได้ครบ
ต้องซื้อพร้อมประกันชีวิตหลัก
นอนรักษาตัวที่โรงพยาบาล ก็ไม่ขาดรายได้
ต้องซื้อพร้อมประกันชีวิตหลัก
เตรียมความพร้อม เพื่อยิ้มสู้ กับโรคร้ายล่วงหน้า ด้วยแบบประกัน ที่คุ้มครองชีวิต หรือโรคร้ายแรง
เจ็บเล็กเจ็บน้อยแค่ไหนก็ไม่หวั่น เพราะเพิ่มเติมความคุ้มครองแบบผู้ป่วยนอกให้
ต้องซื้อพร้อมประกันชีวิตหลัก